خاص– أثير
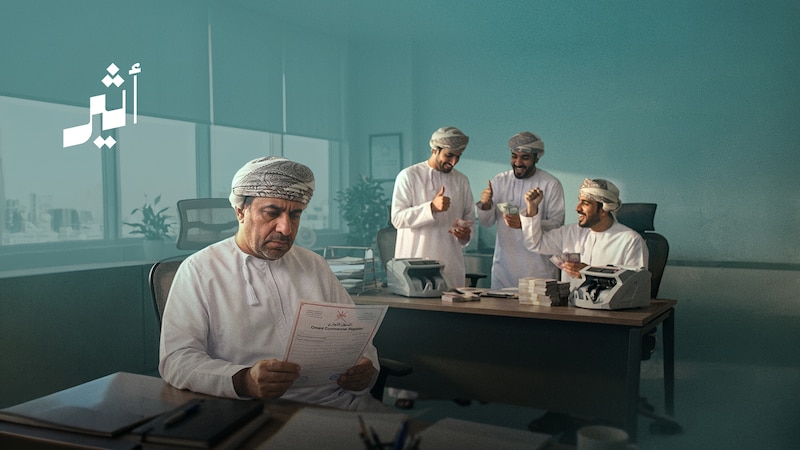
قد يحمل السجل التجاري اسم مواطن، بينما يتولى شخص آخر إدارة النشاط والتحكم في أمواله والحصول على عوائده؛ فيبقى الاسم في الواجهة، وتذهب المنفعة إلى غير صاحبه.
وهذه هي الممارسة التي تتناولها حملة “لا تكون صورة” التي أطلقتها هيئة تنمية المؤسسات الصغيرة والمتوسطة “ريادة” بمشاركة وزارة التجارة والصناعة وترويج الاستثمار؛ للتوعية بالتجارة المستترة وآثارها على أصحاب الأعمال والسوق، حيث تأتي الحملة في وقت تتواصل فيه جهود تمكين المؤسسات الصغيرة والمتوسطة بالتمويل والحوافز والتسهيلات، إلى جانب إجراءات مكافحة الممارسات التي تؤثر في منافستها ووصول الفرص إلى مستحقيها؛ فما التجارة المستترة، وكيف تؤثر في هذه المؤسسات، وما الذي تضعه الحملة أمام صاحب النشاط؟
قضية حاضرة منذ سنوات
بالعودة إلى الاهتمام بهذه القضية، نجد أن السلطان قابوس بن سعيد –طيب الله ثراه– تناول التجارة المستترة في لقاء سيح الطيبات بولاية صحم في عام 1998م، ووصفها بأنها عبء على المواطن والبلد، مشيرًا إلى أن ما قد يحققه البعض منها في المدى القصير يقود إلى خسارة على البلد في المدى الطويل.
وفي عام 2013م جاءت ندوة تنمية المؤسسات الصغيرة والمتوسطة بسيح الشامخات بمحطة مهمة في دعم القطاع؛ إذ شملت قراراتها تأسيس جهة مستقلة معنية به، وتوفير الأراضي ومراكز الأعمال والحاضنات، إلى جانب التمويل والدعم الفني والاستشارات.
وفي يناير 2022م أكد حضرة صاحب الجلالة السلطان هيثم بن طارق المعظم –حفظه الله ورعاه– العزم على الأخذ بأيدي رواد الأعمال، وتشجيع برامج ريادة الأعمال، وتقديم الدعم والحوافز للمؤسسات الصغيرة والمتوسطة، لدورها في تنشيط الحركة الاقتصادية وتوفير فرص العمل.
ومع تطور أدوات الدعم، بقي وصولها إلى مستحقيها مرتبطًا بواقع المؤسسة؛ فمن يديرها فعلًا، ومن يملك القرار فيها، ومن ينتفع بالتسهيلات والحوافز المخصصة لها؟ وهي الأسئلة التي تعيد حملة “لا تكون صورة” طرحها، في سياق حماية فرص المؤسسات الصغيرة والمتوسطة ونموها.
ما الذي يُعد تجارة مستترة؟
في عام 2023م صدر القرار الوزاري رقم 412/2023 بشأن مكافحة التجارة المستترة، وعرّفها بأنها تمكين شخص من ممارسة نشاط لا تسمح له القوانين والمراسيم السلطانية النافذة في سلطنة عُمان بممارسته، سواء لحسابه أو بالاشتراك مع الغير.
وحدد القرار قرائن تساعد على كشف هذه الممارسات؛ منها تحويل إيرادات المنشأة أو أرباحها إلى حساب شخصي أو حساب آخر غير حساب المؤسسة، وتقديم بيانات غير صحيحة عنها أو عن وضعها المالي، ومنح غير العُماني صلاحيات تتيح له التصرف بصورة مطلقة فيها، واستخدام حساب مصرفي غير مسجل باسمها في التعاملات التجارية.
كما أتاح إثبات المخالفات بمختلف الطرق القانونية، ومنها الأدلة الإلكترونية، ومنح المختصين صلاحيات مراقبة المنشآت للتحقق من التزامها.
وحدد القرار جزاءات تشمل شطب النشاط أو غرامة إدارية قدرها 5 آلاف ريال عُماني، وترتفع عند تكرار المخالفة إلى 10 آلاف ريال مع وقف النشاط، ثم إلى 15 ألف ريال مع شطبه عند ارتكاب المخالفة للمرة الثالثة، وأتاح تخفيف الجزاءات أو الإعفاء منها لمن يبادر من أطراف التجارة المستترة بالإبلاغ؛ وبذلك تصبح متابعة صاحب المؤسسة لأعمالها مرتبطة بأسئلة عملية: أين تذهب الإيرادات، ومن يتصرف في الحسابات، ومن يوقع العقود ويتفاوض مع الموردين والعملاء، ومن يحصل في النهاية على العوائد؟
كيف تتأثر المؤسسات الصغيرة والمتوسطة؟
تبدأ المؤسسة الصغيرة عملها بتكاليف التأسيس والتشغيل، والبحث عن العاملين والعملاء، ثم تسعى إلى الحصول على عقود وفرص تساعدها على التوسع والاستمرار، لكن هذه الجهود تتأثر حين تنافس نشاطًا يعمل من خلال واجهة غير حقيقية، أو ينتفع بتسهيلات وامتيازات مخصصة لمؤسسات لا تنطبق عليه شروطها.
ويظهر أثر هذه المنافسة على المؤسسة التي تحاول زيادة حصتها في السوق؛ فالفرص التي تنتظرها قد تذهب إلى غير مستحقيها، وقد يتأخر توسعها أو توظيفها لعاملين جدد، بما يؤثر في قدرتها على النمو والاستدامة.
وتمتد آثار التجارة المستترة إلى المستهلك والتاجر والمستثمر، من خلال ما قد يصاحبها من منتجات أو خدمات ضعيفة الجودة، إلى جانب تبعات تتصل بتنظيم سوق العمل والتدفقات المالية والالتزامات المرتبطة بالنشاط التجاري.
ومن هنا، ترتبط حماية المؤسسات الصغيرة والمتوسطة ببرامج الدعم وعدالة المنافسة معًا؛ حتى تتمكن المؤسسة من بناء فرصها على جودة ما تقدمه وقدرتها على الإنتاج والتطوير.
“لا تكون صورة”: مواقف قريبة من السوق
سبقت إعداد الحملة دراسة تجارب إقليمية في مكافحة التجارة المستترة، ومراجعة حملات توعوية وطنية، ورصد أفكار الجمهور ومقترحاته بشأن الظاهرة، وتنوع محتواها بين الرسائل الإعلامية والمقاطع المرئية والتصاميم المنشورة عبر حسابات الهيئة ومنصاتها الرقمية، لشرح صور التجارة المستترة وأساليبها وآثارها الاقتصادية والاجتماعية.
كما تناولت الحملة قصصًا وسيناريوهات مستمدة من الممارسات التي قد تحدث في السوق؛ لتقريب القضية من صاحب النشاط، ومساعدته على التعرف إلى التصرفات التي قد تجعله طرفًا فيها.
فقد تبدأ العلاقة بسجل تجاري مقابل مبلغ شهري، أو بترك النشاط لشخص آخر يتولى إدارته بالكامل، أو بمنحه صلاحيات واسعة، ثم يجد صاحب السجل نفسه أمام عقود والتزامات ومخالفات مسجلة باسمه.
ولهذا تضعه الحملة أمام سؤال مباشر: هل يدير مؤسسته ويملك قرارها وينتفع بنشاطها، أم أن دوره ينتهي عند وجود اسمه في السجل؟
رقابة وتصحيح للأوضاع
وبالتوازي مع التوعية، يتولى الفريق الوطني للإشراف على تنفيذ قرار مكافحة التجارة المستترة متابعة تطبيقه بمشاركة الجهات الحكومية ذات العلاقة؛ من خلال الفحص والتحقق، وتحديد الأنشطة الأكثر عرضة لهذه الممارسات، وتبادل البيانات، ومتابعة تصحيح أوضاع المنشآت.
وتتقاطع في هذه المتابعة بيانات السجل التجاري والعمالة والحسابات والتحويلات المالية والالتزامات الضريبية، إلى جانب الحوافز التي تحصل عليها المؤسسة؛ بما يساعد على معرفة طبيعة النشاط وإدارته، ومدى توافق وضعه الفعلي مع بياناته المسجلة.
وفي إحدى مراحل التنفيذ، شملت أعمال التدقيق 581 شركة تجارية في محافظات مسقط وظفار وشمال الباطنة، وصدرت التزامات إدارية بحق 410 منشآت مخالفة.
وفي مرحلة لاحقة، توسع التدقيق ليشمل 27,288 سجلًا تجاريًا لمؤسسات حاصلة على بطاقة ريادة الأعمال، بالتوازي مع التركيز على 106 أنشطة تجارية عالية المخاطر، وبحلول عام 2026م استكملت المرحلة الثانية التحقق من السجلات المستهدفة، مع إصدار 409 التزامات إدارية، وإيقاف 45 سجلًا تجاريًا مؤقتًا لحين تصحيح أوضاعها، فيما وفّقت 696 منشأة أوضاعها.
وتأتي إجراءات تصحيح الأوضاع لإعادة النشاط إلى وضعه القانوني، وحفظ حقوق الأطراف المرتبطة به، والحد من الممارسات التي تؤثر في المنافسة؛ لتسير التوعية إلى جانب الرقابة والإجراءات المتخذة في السوق.
السجل باسمك؛ فماذا تعرف عن نشاطه؟
تعيد حملة “لا تكون صورة” المسؤولية إلى صاحب النشاط؛ فالسجل الذي يتيح استخدامه للغير ترتبط به تبعات قانونية ومالية وتجارية، والامتيازات التي تحصل عليها مؤسسته يفترض أن تخدم نشاطها ونموها.
أما المؤسسة التي تعمل على بناء مشروعها، فإن حماية هذه الفرص تمنحها مجالًا أوسع للمنافسة والتوسع وتوفير العمل، وتحد من انتقال الحوافز والتسهيلات إلى غير مستحقيها.
وبين ما قد يتقاضاه صاحب السجل من مبلغ مقابل استخدامه، وما قد يتحمله من التزامات لاحقًا، عليه أن يُجيب عن هذا التساؤل: هل تعرف ما يجري باسم مؤسستك، ومن يملك القرار فيها، وإلى من تذهب عوائدها؟